2025年7月,最高人民法院通过一套"组合拳"彻底改变了烂尾楼纠纷的裁判规则。7月7日,江苏盐城"陆某、张某千诉融某置业案"被正式收录进人民法院案例库,编号2025-07-2-091-001,成为全国法院必须参考的裁判模板。7月24日,《关于审理执行异议之诉案件适用法律问题的解释》正式施行,为购房者维权提供了更直接的执行通道。那么,烂尾楼购房者真的从此不用还房贷了吗?如果购房者不是通过开发商指定的合作银行,而是自行联系的银行贷款,结局会不会不同?更重要的是,银行在烂尾楼破产清算中能不能享受和消费者一样的超级优先权?
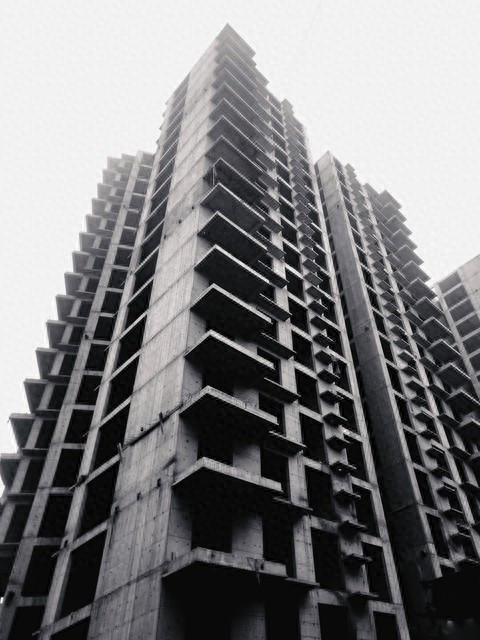
烂尾楼盘
先说第一个问题。盐城陆某和张某千夫妇的遭遇很有代表性。2021年12月,他们认购了盐城融某置业的一套商品房,总价118.37万元,首付43.37万元,按揭贷款75万元,合同约定2023年底交房。到了2024年3月,项目停工数月,逾期超过4个月,复工遥遥无期。这对夫妇面临的困境是现实而残酷的:房子拿不到,月供还得继续还。他们将开发商和贷款银行一并告上法庭。2024年6月,盐城市亭湖区法院作出判决:解除商品房买卖合同和贷款合同,开发商向银行返还剩余贷款本息,向购房者返还首付款及已还贷款本息并支付违约金。银行不服上诉,2024年10月盐城中院二审驳回上诉,维持原判。
法院的核心逻辑是什么?在商品房预售的商业模式下,存在三份密切关联的合同:买卖合同、借款合同和抵押担保合同。购房者之所以向银行贷款,是为了支付购房款;银行之所以放贷,是基于房屋将来能够交付并取得抵押权的预期。当开发商违约导致房屋无法交付时,这三份合同的共同目的都落空了。如果此时仍要求购房者继续偿还贷款,而开发商这个真正的违约方却无需承担任何责任,权利义务明显失衡。开发商既是购房款的收受方,又是贷款资金的实际使用人,将终极还款责任归于开发商,是实质公平的体现。
这个裁判思路在法律上有明确的规范基础。《最高人民法院关于审理商品房买卖合同纠纷案件适用法律若干问题的解释》第二十条明确规定,因商品房买卖合同被确认无效或者被撤销、解除,致使商品房担保贷款合同的目的无法实现,当事人请求解除担保贷款合同的,应予支持。第二十一条进一步规定,商品房买卖合同被确认无效或者被撤销、解除后,商品房担保贷款合同也被解除的,出卖人应当将收受的购房贷款和购房款的本金及利息分别返还担保权人和买受人。盐城案例中,法院正是依据这两条,判令融某置业向银行返还剩余贷款本息,向购房者返还首付款及已还贷款本息共计六十余万元。
但要注意,这并不意味着购房者可以单方面停贷。在法院判决解除合同之前,购房者擅自停止还贷,银行仍然可以依据借款合同主张违约责任,并将逾期记录报送征信系统。正确的维权路径是:起诉,同时请求解除商品房买卖合同和贷款合同,拿到生效判决后才能合法地停止还贷。这也是为什么盐城案例中,陆某夫妇将开发商和银行一并列为被告,在同一诉讼中解决两个合同的解除问题,避免了程序上的反复拉扯。
那么第二个问题来了:如果不是开发商指定的合作银行,而是购房者自己联系银行办的贷款,结果会不会不同?从法律原理上看,答案是否定的。无论是开发商推荐的银行还是购房者自行联系的银行,贷款用途都是购房,资金最终流向开发商,房屋交付都是贷款目的实现的前提。一旦房屋烂尾,贷款合同的目的同样无法实现,购房者依然可以依据上述司法解释第二十条主张解除贷款合同。
不过在实务中,自行联系的银行可能在举证和责任认定上稍有差异。开发商指定的合作银行通常在项目开盘时就与开发商签署了合作协议,银行对项目进度、预售资金监管账户的情况了解更多,也更有动力配合购房者解决问题。而购房者自行联系的银行,可能对项目停工的情况并不知情,在诉讼中抗辩的意愿也可能更强。但这些都只是程序上的差异,不影响最终的实体裁判结果。只要购房者能够证明房屋已无法交付且短期内无复工可能,法院就会支持一并解除两个合同,并将剩余贷款的返还责任判给开发商。
第三个问题更深层:银行贷款是否也享受消费者的超级优先权?这需要区分两种情形。
第一种情形是购房者在破产程序中主张返还购房款。根据2023年4月最高人民法院《关于商品房消费者权利保护问题的批复》,当房屋不能交付且无实际交付可能时,商品房消费者主张价款返还请求权,优先于建设工程价款优先受偿权、抵押权以及其他债权。这项"超级优先权"仅归属于购房者本人,银行并不享有。购房者拿回的是自己的首付款和已还贷款本息,银行只能就剩余未还贷款向开发商主张返还。
第二种情形是开发商的预售资金监管账户被法院冻结。2025年7月24日施行的《关于审理执行异议之诉案件适用法律问题的解释》第十二条明确:执行法院冻结预售资金监管账户时,已解除购房合同的业主可提起执行异议之诉,请求排除相应购房款的强制执行。这意味着,如果监管账户里还有购房者当初支付的购房款,业主可以优先取回这笔钱。但这笔钱是谁的?是开发商从购房者那里收受的购房款,其中一部分本应作为贷款直接划给开发商,一部分是购房者的首付款。对于已经由银行直接划入开发商账户的贷款部分,银行只能作为普通债权人向开发商追偿,不能和购房者一样排除强制执行。
也就是说,银行在烂尾楼纠纷中的法律地位很特殊。在贷款合同被解除后,银行对开发商享有一个独立的返还请求权,但这个请求权不具有消费者超级优先权,在破产清偿顺位上只能排在建设工程价款优先受偿权、抵押权和消费者优先权之后。如果开发商的资产不足以清偿全部债务,银行很可能面临损失。这也是为什么在盐城案例中,银行坚持上诉——它知道一旦判决由开发商承担剩余贷款,如果开发商资不抵债,这笔钱可能收不回来。
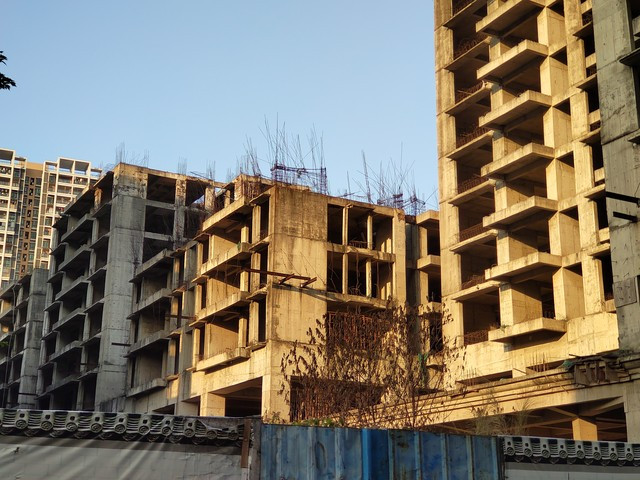
停工工地
所以回到开头的三个问题:烂尾楼购房者在依法解除合同后,确实不用继续还房贷了;无论贷款是开发商指定的还是自行联系的,都不影响最终的裁判结果;但银行并不享受消费者的超级优先权,在开发商破产时可能面临清偿不足的风险。这套规则的本质,是让违约的开发商承担终极责任,让无辜的购房者免于"钱房两空",同时让银行作为专业金融机构承担其应尽的风控义务。司法天平的倾斜,不是对契约精神的背叛,而是对实质公平的回归。
作者简介:陈鸣飞律师,上海邦信阳律师事务所合伙人,执业20年。深耕建设工程、房地产与投融资法律实务,熟悉FIDIC合同,善于处理极端复杂案件。长期关注跨境工程与国际仲裁,致力为中国企业出海构建法律防火墙。上海律协建设工程与基础设施业务委员会委员。
股票配资提示:文章来自网络,不代表本站观点。